Accident, carrosserie enfoncée, conducteur blessé, déclaration de sinistre, expertise, indemnisation… Pour un automobiliste, l’assurance auto ne se limite pas à disposer d’un contrat en règle. Encore faut-il comprendre ce qu’il couvre réellement lorsqu’un accident survient.
Au Gabon, trois grandes formules structurent le marché, notamment chez SUNU Assurances Gabon : le tiers simple, le tiers plafonné et le tout risque. Elles ne protègent pas les automobilistes de la même manière et ne répondent ni aux mêmes besoins ni aux mêmes budgets.
La différence est essentielle : un contrat peut couvrir les dommages causés aux autres sans prendre en charge les réparations de votre propre véhicule. Voici les points à connaître avant de choisir une formule ou de faire jouer ses garanties.
Le tiers simple : la garantie minimale pour protéger les autres
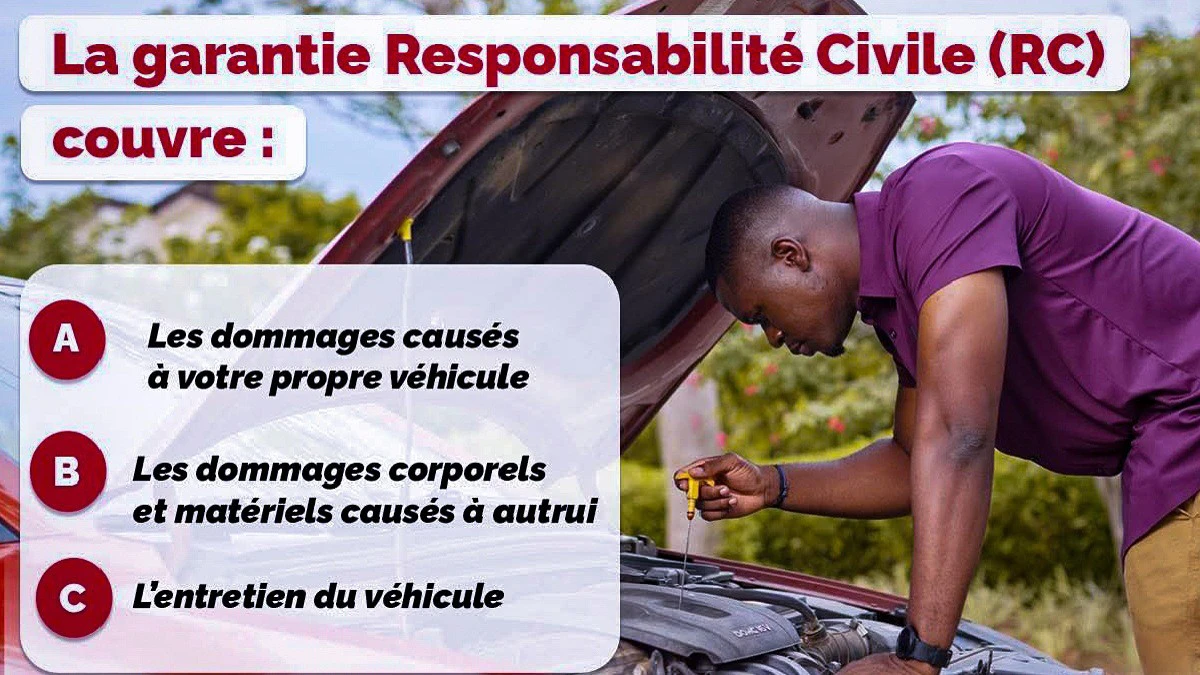
Le tiers simple constitue le socle de base de la responsabilité civile automobile. Son principe est simple : lorsqu’un assuré provoque un accident, sa compagnie prend en charge les préjudices causés aux tiers, dans les limites prévues par la loi et le contrat.
Ces préjudices recouvrent deux réalités concrètes :
- Les dommages matériels : la remise en état de la carrosserie d’un autre véhicule impliqué dans l’accident ou la réparation d’un équipement public endommagé.
- Les dommages corporels : les blessures ou le décès d’un tiers à la suite de l’accident.
Cette formule correspond à la couverture minimale exigée par la loi. Le Code CIMA (Conférence interafricaine des marchés d’assurances) impose aux propriétaires de véhicules à moteur de souscrire une assurance couvrant leur responsabilité civile vis-à-vis d’autrui.
Mais cette protection a ses limites : le tiers simple ne prend pas en charge les dégâts subis par votre propre véhicule lorsque vous êtes responsable de l’accident. Dans ce cas, les frais de réparation restent entièrement à votre charge.
Tiers simple ou tiers plafonné : quelle différence ?
Pour bénéficier d’une protection plus étendue sans souscrire une assurance tout risque, les compagnies proposent une formule intermédiaire : le tiers plafonné.
Cette formule associe la responsabilité civile à une garantie couvrant les dommages subis par votre propre véhicule, dans la limite d’un plafond défini au contrat, y compris dans certaines situations où vous êtes responsable de l’accident.
La différence entre les deux formules peut se résumer ainsi :
- Tiers simple : indemnisation des dommages causés aux tiers.
- Tiers plafonné : indemnisation des dommages causés aux tiers et prise en charge des réparations de votre véhicule dans la limite du plafond souscrit.
Ce plafond est déterminé au moment de la souscription. Chez SUNU Assurances Gabon, des montants de 1 million ou 2 millions de FCFA sont couramment retenus. La prime annuelle varie en fonction du niveau de couverture choisi.
À titre indicatif, un plafond fixé à 2 millions de FCFA correspond généralement à une prime annuelle d’environ 200 000 FCFA. Porter la couverture à 3 millions de FCFA fait passer cette prime à environ 285 000 FCFA. Ces montants restent indicatifs : le tarif final dépend des caractéristiques du véhicule et du profil du conducteur.
Le tout risque : une protection étendue pour les véhicules récents
La troisième option est la formule tout risque. Dans la pratique commerciale de SUNU Assurances Gabon, cette offre s’adresse principalement aux véhicules neufs ou très récents, âgés de cinq ans au maximum.
Elle offre une couverture plus étendue : les dommages causés aux tiers comme ceux subis par votre propre véhicule peuvent être pris en charge, que vous soyez responsable ou non de l’accident, selon les garanties souscrites et les conditions du contrat. Le calcul de la prime repose principalement sur la valeur marchande ou la valeur à neuf du véhicule.
Attention toutefois : la formule « tout risque » ne signifie pas que tous les dommages sont automatiquement indemnisés. Les franchises, les exclusions et les clauses particulières continuent de s’appliquer. Pour les garanties Vol et Dommages tous accidents, communément associées à la formule tout risque, une partie des frais peut ainsi rester à la charge de l’assuré, conformément aux dispositions contractuelles.
Trois formules, trois niveaux de prise en charge
| Formule | Dommages causés aux tiers | Dommages à votre véhicule en cas d’accident responsable |
|---|---|---|
| Tiers simple | Oui | Non : les réparations restent à votre charge |
| Tiers plafonné | Oui | Oui, dans la limite du plafond souscrit |
| Tout risque | Oui | Oui, selon les garanties et les conditions du contrat |
Ce tableau montre pourquoi le prix de la prime ne doit pas être le seul critère de choix. Une assurance moins coûteuse peut offrir une couverture limitée et laisser à l’assuré des frais importants en cas d’accident.
Quelle protection pour le conducteur lui-même ?
C’est un point souvent méconnu des automobilistes : la responsabilité civile obligatoire couvre les dommages causés aux tiers, mais ne garantit pas automatiquement les blessures du conducteur responsable de l’accident. Le Code CIMA prévoit un régime distinct pour les dommages corporels subis par le conducteur.
Dans les formules proposées par SUNU Assurances Gabon :
- Le tiers simple ne couvre pas les blessures du conducteur responsable au titre de la responsabilité civile.
- Le tiers plafonné et le tout risque permettent d’intégrer une garantie spécifique couvrant les dommages corporels du conducteur.
Avant de souscrire, vérifiez que l’option « Sécurité du conducteur » ou « Individuelle accident » figure bien parmi les garanties de votre contrat.
Vol, incendie et bris de glace : des garanties à vérifier
Les sinistres ne surviennent pas uniquement sur la route. Un incendie, un bris de glace ou un vol peuvent également endommager ou entraîner la perte d’un véhicule.
SUNU Assurances Gabon permet d’ajouter des garanties contre le vol, l’incendie et le bris de glace, dès la formule tiers plafonné. Ces options restent soumises à des conditions précises, qui peuvent porter sur l’installation d’une alarme, les circonstances du vol ou le montant de la franchise.
Un réflexe à adopter : vérifier les garanties effectivement mentionnées dans son contrat et les conditions auxquelles elles s’appliquent.
Prêt du véhicule : êtes-vous toujours assuré ?
Confier son véhicule à un ami ou à un collègue n’entraîne pas nécessairement la perte des garanties. La couverture dépend toutefois des règles applicables et des conditions prévues au contrat de SUNU Assurances Gabon.
Deux précautions restent essentielles :
- Le conducteur doit disposer d’un permis valide correspondant à la catégorie du véhicule.
- Il doit respecter les règles du Code de la route.
Autre point à vérifier : certaines polices prévoient une franchise majorée lorsque l’accident est provoqué par une personne qui n’est pas déclarée comme conducteur habituel.
Exclusions et déchéances de garantie : les situations à connaître
Souscrire une assurance ne garantit pas une indemnisation dans toutes les circonstances. Certaines situations peuvent entraîner une exclusion ou une limitation de garantie, selon les dispositions légales et contractuelles applicables.
Les contrats de base peuvent, par exemple, exclure les dommages provoqués par des émeutes, des mouvements de foule ou des catastrophes naturelles, sauf si une extension de garantie prévoit leur prise en charge.
D’autres circonstances peuvent également compromettre l’indemnisation :
- La conduite sous l’emprise de l’alcool ou de substances illicites.
- Une fausse déclaration volontaire lors de la souscription ou au moment du sinistre.
- Une déclaration tardive ou la transmission d’informations falsifiées.
Les conséquences dépendent de la nature des faits, des garanties souscrites et des dispositions applicables. Il est donc essentiel de prendre connaissance des exclusions prévues au contrat avant de s’engager.
Les bons réflexes dans les premières minutes suivant un accident
En cas d’accident, la priorité est de sécuriser les lieux et de porter secours aux personnes blessées. Une fois l’urgence prise en charge, les démarches administratives permettent de préparer le dossier d’indemnisation.
Lorsqu’il s’agit d’un accident uniquement matériel, sans blessé ni décès, SUNU Assurances Gabon recommande de remplir un constat amiable. Il faut y renseigner avec précision l’identité des automobilistes, les immatriculations, les noms des compagnies d’assurance et les circonstances de l’accident, à l’aide d’un croquis lisible.
En présence de blessés ou lorsque les circonstances de l’accident donnent lieu à un désaccord important, il convient de faire appel aux forces de l’ordre, notamment à la Police ou à la Gendarmerie, afin que les faits puissent être constatés officiellement.
Déclaration de sinistre : attention aux délais
Après un accident, mieux vaut prévenir rapidement son assureur plutôt que de reporter la déclaration.
SUNU Assurances Gabon prévoit un délai de cinq jours ouvrés à compter du jour du sinistre pour enregistrer la déclaration. Le non-respect de ce délai, sans justification valable, peut compliquer le traitement du dossier et la prise en charge du sinistre, selon les conditions applicables.
Constitution du dossier, expertise et notion de vétusté
Une fois la déclaration enregistrée, la compagnie engage l’instruction du dossier et demande les pièces nécessaires à son examen.
Le dossier peut notamment comprendre :
- L’attestation d’assurance et la carte rose.
- Le constat amiable dûment renseigné et signé par les parties concernées, lorsqu’il s’agit d’un accident impliquant deux véhicules au maximum.
- Le permis de conduire.
- La carte grise.
- Le rapport des forces de l’ordre, le cas échéant.
- Des photographies des zones endommagées sur les deux véhicules, prises sous plusieurs angles et permettant de voir les plaques d’immatriculation.
- Le devis du garagiste.
Un dossier incomplet peut retarder son instruction. Il est donc préférable de vérifier la liste des pièces demandées et de conserver une copie de chaque document transmis.
Dans la majorité des dossiers, l’assureur mandate un expert automobile pour évaluer les dégâts. Le montant de son évaluation ne correspond pas nécessairement à celui du devis présenté par le garagiste. Selon les conditions d’indemnisation applicables, l’expertise peut notamment tenir compte de la vétusté des pièces à remplacer, en fonction de leur âge et de leur état d’usure.
Conséquence : l’indemnité versée par l’assurance ne couvre pas nécessairement la totalité de la facture de réparation.
Quel est le délai réel pour toucher son indemnisation ?
Le délai d’indemnisation est une préoccupation importante pour les automobilistes après un accident. Pour certains dossiers, le traitement dépend de la réception de toutes les pièces nécessaires à leur examen.
Pour les dossiers classiques dont le montant est inférieur à 2 millions de FCFA, SUNU Assurances Gabon retient un délai de référence de 45 jours à compter de la réception de la dernière pièce justificative. Pour faciliter le suivi, il est conseillé de demander un récépissé de dépôt daté ou de conserver les preuves d’envoi des documents transmis à la compagnie.
Cinq questions à se poser avant de prendre le volant
Avant de prendre la route, tout automobiliste devrait pouvoir répondre à ces cinq questions :
- Quelles démarches dois-je effectuer immédiatement après un accident ?
- Quelles circonstances peuvent limiter ou exclure la prise en charge par mon assurance ?
- De combien de jours est-ce que je dispose pour déclarer un sinistre ?
- Mon contrat couvre-t-il les blessures du conducteur et les dommages subis par mon véhicule ?
- Où se trouve mon constat amiable et suis-je en mesure de le remplir correctement ?
Le choix d’une assurance automobile dépend de plusieurs critères : l’âge et la valeur du véhicule, la fréquence d’utilisation, les risques auxquels il est exposé et le budget disponible.
Au moment de choisir entre le tiers simple, le tiers plafonné et le tout risque, il ne suffit donc pas de comparer les primes annuelles. Il faut aussi examiner les plafonds d’indemnisation, les franchises et les exclusions de garantie. Ce sont ces éléments qui permettent de savoir quelle protection le contrat offre réellement lorsque survient un accident.