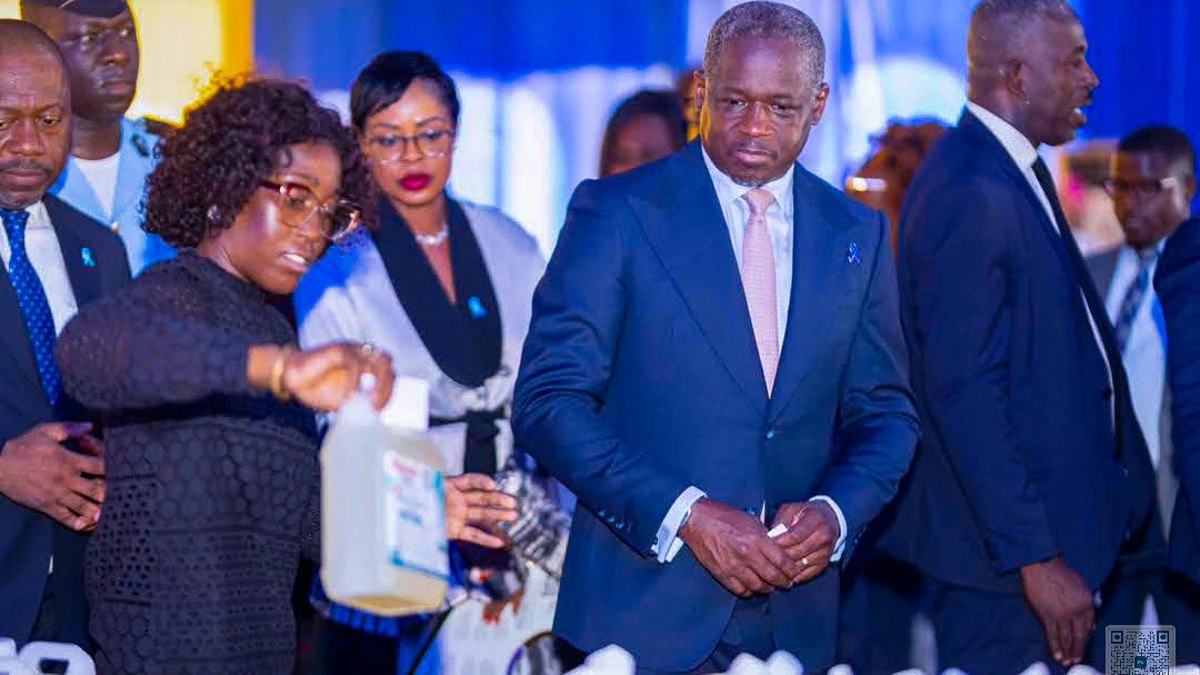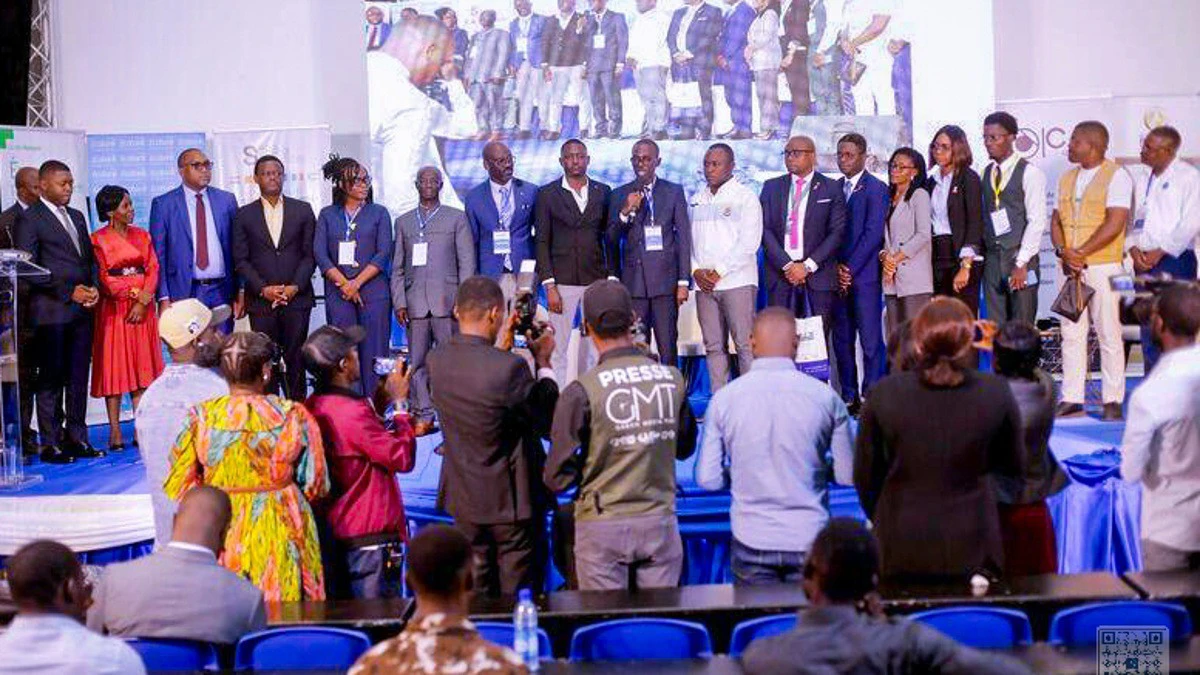
Ouvrir un compte, envoyer du Mobile Money, demander un crédit ou glisser quelques billets de côté : au Gabon, ces gestes font partie du quotidien. Pourtant, avoir accès à un service ne veut pas dire en maîtriser les rouages. C’est là que le Salon de l’Éducation financière, de l’Épargne, de l’Investissement et du Patrimoine (SEFI 2026), organisé les 19 et 20 novembre à Libreville, veut faire bouger les lignes. L’idée n’est pas seulement d’aligner des stands de banques, mais de donner aux usagers des repères concrets pour tenir la barre de leur budget et faire en sorte que l’épargne des uns aide l’économie du pays à tourner.
Un compte ouvert ne fait pas un budget sain
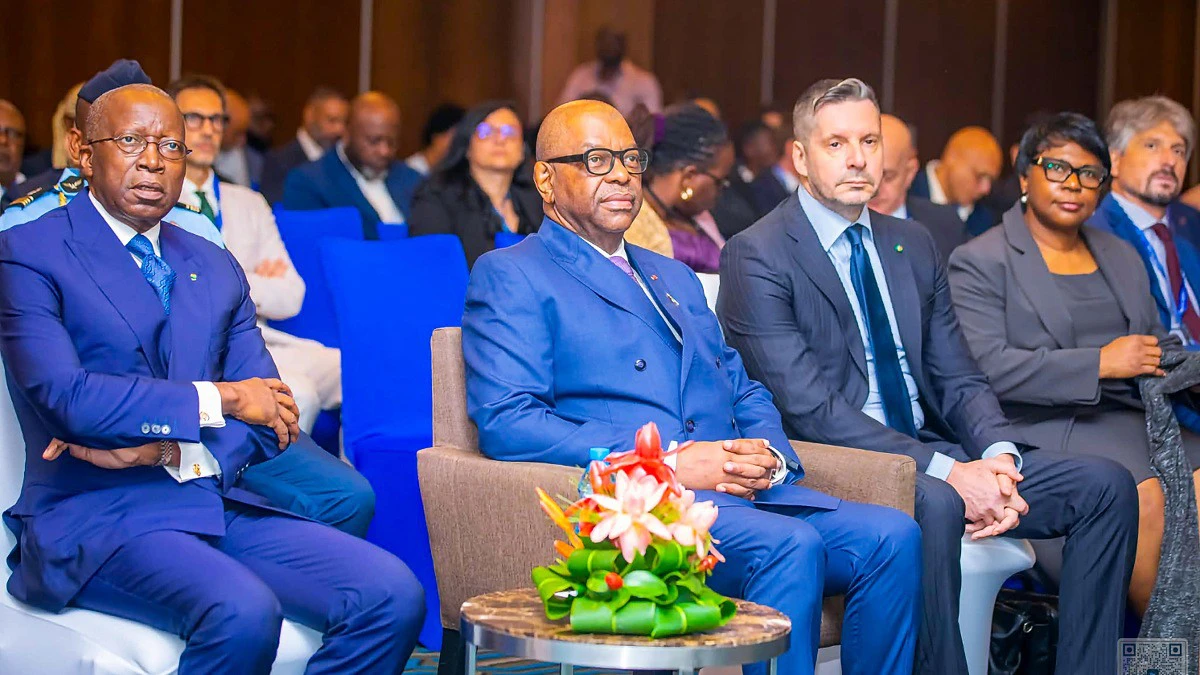
Avoir une carte bancaire, une police d’assurance ou un prêt en cours ne met personne à l’abri des mauvaises surprises. Encore faut-il comprendre comment le système fonctionne, ce qu’il coûte vraiment et où se cachent les pièges. À l’ENSET de Libreville, l’Association gabonaise des usagers des banques (AGUB) a réuni banquiers, assureurs, acteurs de la microfinance et opérateurs de paiement autour de sujets très concrets : budget du foyer, épargne, placement, paiements mobiles et défense des clients.
Dans la vraie vie, le manque d’explications coûte cher. Un salarié accepte une traite sans mesurer ce qu’il lui restera pour vivre à la fin du mois. Un commerçant prend son chiffre d’affaires pour du bénéfice net. Un client encaisse des frais qu’il n’avait pas vus venir parce qu’il n’a pas décortiqué sa convention de compte. Donner les bases de la finance ne consiste donc pas à ouvrir des comptes à tour de bras : il s’agit d’apprendre à comparer, à lire les petites lignes et à trancher sans se voiler la face.
L’épargne des foyers, un moteur pour l’économie locale
Derrière ces ateliers se joue aussi une question plus large : comment retenir l’épargne nationale pour financer l’activité sur place ? À l’ouverture du salon, Ghislain Firmin Lendoye, représentant du ministère de l’Économie, a rappelé le poids de cette ressource pour faire tourner les entreprises et créer de l’emploi. Aux plus jeunes, le message a été direct : épargner ne sert pas uniquement à amortir un coup dur ou à financer un projet perso. Mis en circulation dans le système financier, cet argent nourrit l’économie réelle.
Reste une réalité têtue : comment mettre de côté quand le salaire part déjà dans les charges fixes ? Le loyer, la nourriture, le transport, la santé, l’école et les factures avalent l’essentiel des revenus de nombreux ménages. Pour beaucoup, épargner ressemble à un luxe hors de portée. Les messages de sensibilisation passent à côté de la plaque s’ils font comme si les revenus étaient réguliers et les marges confortables. L’épargne d’un pays ne se décrète pas : elle dépend d’abord de ce qu’il reste vraiment dans la poche des familles à la fin du mois.
Crédit et placements : garder la tête froide
Bien gérer son argent, c’est aussi savoir dire non aux fausses facilités. Un crédit peut aider à se loger, à s’équiper ou à démarrer une activité, mais une dette mal calibrée finit par étouffer un foyer. Avant de signer, il faut passer au crible le taux réel, les frais de dossier, les pénalités de retard et la durée du remboursement.
Même vigilance côté placements. Les promesses de gains rapides, les montages flous et les « bons plans » qui circulent sur les réseaux sociaux laissent souvent des épargnants sur le carreau. Savoir faire la différence entre un produit encadré et une arnaque relève désormais de l’autodéfense financière. En mettant le public face aux professionnels, le SEFI a cherché à inverser la logique : aider chacun à peser le pour et le contre avant de s’engager, plutôt que de compter les dégâts après coup.
Sans confiance, pas d’épargne durable
Personne ne confie son argent les yeux fermés. Lors de son intervention, le représentant du ministère de l’Économie a d’ailleurs évoqué le dossier sensible du remboursement des épargnants de Postebank SA, un point clé pour tenter de regagner la confiance du public.
Le sujet rappelle une évidence : la culture financière ne repose pas uniquement sur la bonne volonté des clients. Les établissements ont eux aussi leur part du contrat, à travers la clarté des règles, la qualité de service et la sécurité des dépôts. Pour que les Gabonais laissent leur argent dans le circuit formel, ils doivent savoir à quoi il sert, comment il est protégé et vers qui se tourner en cas de litige. La confiance ne se décrète pas à coups de slogans ; elle se vérifie sur des faits.
Ce qui reste après le salon
Le bilan du SEFI 2026 ne se jugera pas au nombre de visiteurs dans les couloirs de l’ENSET, mais à ce que les gens changeront chez eux. Un salarié qui pose enfin son budget à plat, un jeune qui ouvre un premier plan d’épargne, un entrepreneur qui boucle un dossier solide ou un client qui conteste des frais injustifiés : c’est là que tout se joue.
Faire de l’épargne locale un levier de croissance pour le Gabon reste un objectif solide. Encore faut-il des citoyens bien informés, des offres adaptées aux réalités du terrain et un lien de confiance qui tienne la route entre banques et usagers. Au fond, gérer son argent ne se résume pas à additionner les entrées et les sorties : c’est se donner les moyens de tenir aujourd’hui et de préparer demain.