Un accident sur un chantier, une machine hors service ou la disparition soudaine d’un collaborateur indispensable peuvent faire vaciller l’équilibre d’une entreprise. Pour parer ces coups durs financiers, les dirigeants ont tout intérêt à auditer leurs risques, à choisir les bonnes couvertures et à éplucher leurs contrats avant que l’orage n’éclate.
Dans la vie d’une structure professionnelle, les menaces ont de multiples visages. Côté BTP, elles planent sur les ouvrages en construction, les engins immobilisés ou le matériel en transit. Côté services, elles se cachent derrière l’absence prolongée ou définitive d’une pièce maîtresse du management ou de l’expertise technique. Le point commun entre toutes ces situations ? Le choc financier dépasse de loin le simple coût des réparations. Il paralyse l’activité, retarde les livraisons promises et aspire une trésorerie qui devait financer la croissance. L’assurance sert précisément à amortir ce choc en transférant une partie du risque à un assureur, contre le paiement d’une prime et selon des clauses bien ficelées. Encore faut-il aligner la couverture sur la réalité du terrain.
1. La Tous Risques Chantiers : parer les coups durs pendant les travaux
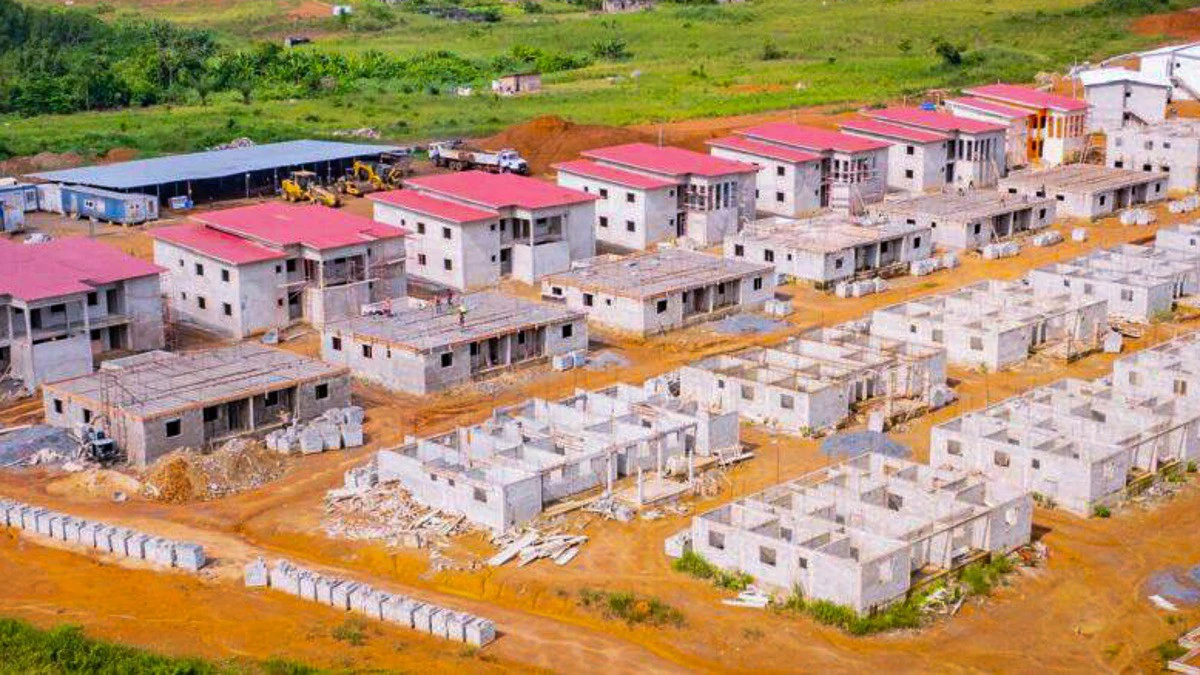
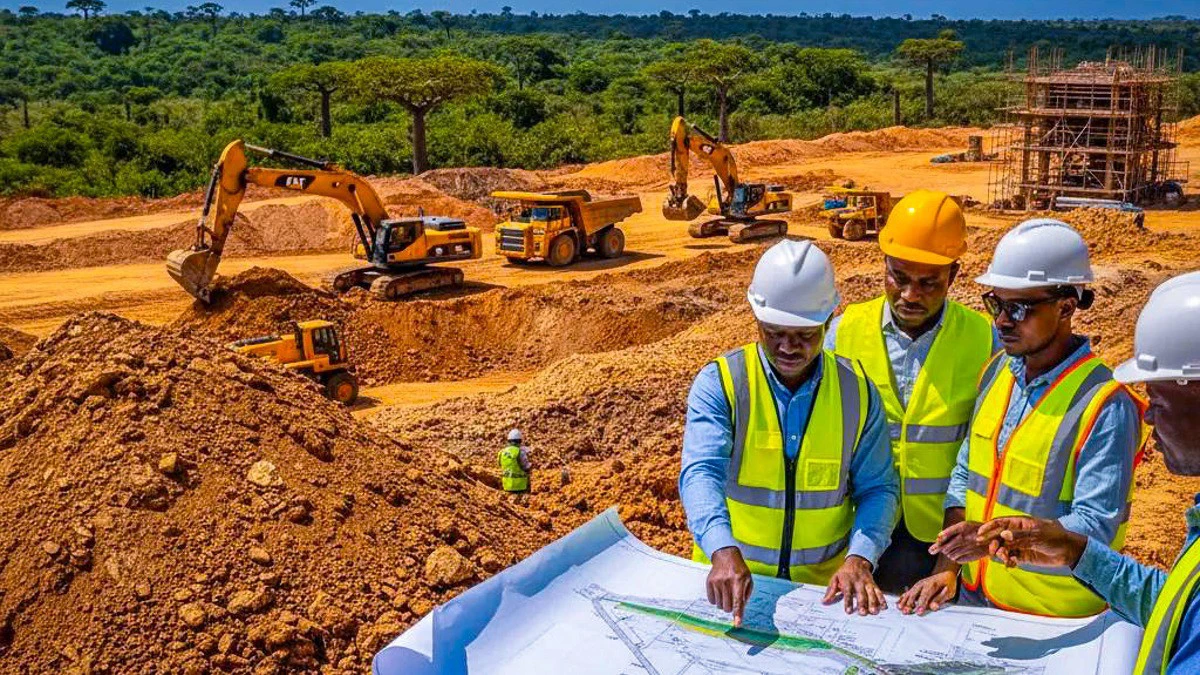
Un chantier est un écosystème complexe qui rassemble matériaux, équipements, abris provisoires et divers corps de métier. Il bouge, évolue et s’expose chaque jour à des aléas qui peuvent endommager l’ouvrage ou casser le rythme.
La garantie Tous Risques Chantiers est taillée pour éponger certains dégâts matériels survenus en cours de route, conformément au contrat. Elle concerne aussi bien les bâtisseurs et promoteurs que tous ceux qui mettent la main à la pâte. Mais attention à ne pas signer les yeux fermés. Il faut éplucher la valeur déclarée, la durée de la protection, les biens concernés, les franchises et les exclusions. Il est tout aussi vital de savoir qui signe quoi et comment la police s’articule avec les responsabilités du maître d’ouvrage, de l’entreprise générale et des sous-traitants. Gardons en tête qu’une assurance ne dispense jamais de respecter les règles de sécurité ni les engagements contractuels.
Le bon réflexe : présenter le chantier à son assureur avant le premier coup de pioche pour tracer les contours exacts de la couverture et identifier les options indispensables.
2. L’Assurance Transport : sécuriser l’acheminement des équipements
Un projet dépend souvent de machines importées, de pièces rares ou d’équipements de pointe qui doivent arriver à bon port et en parfait état. Un pépin en route peut obliger à racheter du matériel, multiplier les tracasseries et faire dérailler le calendrier.
L’Assurance Transport prend le relais pour couvrir ces cargaisons contre les risques actés dans le contrat. Son efficacité dépend de la valeur des biens, des kilomètres parcourus, du mode d’acheminement, de la manutention et de la répartition des rôles entre l’expéditeur, le destinataire et le transporteur. Il faut également surveiller le top départ et l’arrêt de la garantie. Une protection à éclipse qui s’arrête en cours de route laisse la porte grande ouverte aux casses lors du chargement, du déchargement ou du stockage intermédiaire.
Le bon réflexe : auditer la couverture avant chaque gros convoi pour s’assurer que les biens, les trajets et les étapes logistiques collent parfaitement à la déclaration faite à l’assureur.
3. L’Assurance Bris de Machines : amortir l’arrêt d’un outil critique
Dans de nombreux secteurs, une machine n’est pas qu’un simple objet qui prend la poussière au bilan comptable : c’est le cœur battant de la production et de la rentabilité. Si un équipement majeur tombe en panne, la facture grimpe vite entre les pièces de rechange et la main-d’œuvre. Si l’atelier s’arrête, la note s’alourdit encore.
L’Assurance Bris de Machines aide à éponger les dégâts matériels sur les équipements ciblés par le contrat. L’indemnisation dépend toutefois de la source de la panne, des exclusions et des petites lignes du contrat. Le chef d’entreprise doit repérer les équipements vitaux dont la panne paralyserait tout, analyser leur état, leur entretien, leur valeur et le coût d’une immobilisation forcée. Attention toutefois à ne pas confondre dégâts matériels et pertes d’exploitation : pour compenser un manque à gagner en cas de coupure de courant ou de panne sèche, il faut souscrire une option spécifique et s’assurer que toutes les conditions sont réunies.
Le bon réflexe : dresser l’inventaire des équipements névralgiques et croiser les garanties du marché avec la réalité des risques de l’atelier.
4. L’Assurance Homme Clé : préserver la continuité de la structure
Le matériel ne fait pas tout. Beaucoup d’entreprises reposent entièrement sur les épaules d’une personne rare : un fondateur visionnaire, un ingénieur de génie, un as du commerce ou un directeur technique dont l’expertise fait tourner la boutique.
Si cette personne disparaît ou se retrouve sur la touche pour des raisons de santé prévues au contrat, la structure encaisse un choc : réorganisation en urgence, chasse de têtes, formation d’un successeur ou ralentissement des affaires. L’Assurance Homme Clé est conçue pour amortir ces secousses financières. Son efficacité dépend de l’identité de l’assuré, des événements couverts et des conditions de versement. Elle ne remplace pas une transmission de savoir-faire en interne, mais elle offre un matelas de sécurité. Pour savoir si c’est pertinent, une question suffit : si cette personne s’arrête net demain, combien de temps l’entreprise peut-elle tenir et à quel coût ?
Le bon réflexe : repérer les postes clés, chiffrer le vide laissé par une absence et sonder son assureur sur les solutions existantes.
5. Comment choisir les garanties adaptées à son entreprise ?
Multiplier les contrats ne garantit pas une protection en béton. Une bonne assurance est avant tout une couverture calquée sur les risques réels. Avant de parapher un document, quelques critères exigent une attention de tous les instants :
- La nature du risque : Définir clairement la cible (chantier en cours, marchandises sur un camion, machine de production ou absence d’un profil clé).
- Le montant assuré : La valeur déclarée doit coller à la réalité pour éviter de bloquer l’indemnisation en cas de sinistre.
- Les exclusions : Ne jamais se fier au simple nom du contrat et traquer les situations où l’assureur ne paiera pas.
- Les franchises et plafonds : La franchise reste à la charge de l’entreprise, tandis que le plafond fixe la limite de l’engagement de l’assureur.
- La durée de la couverture : Ajuster les dates du contrat aux jalons réels du projet ou du transport.
- Les responsabilités contractuelles : Vérifier ses obligations légales et celles de ses partenaires sous-traitants.
- Le parcours sinistre : Connaître par cœur les délais, les pièces à garder et les démarches à suivre avant que l’incident ne se produise.
Comparer les offres ne doit pas se résumer à regarder le prix de la prime, mais bien à scruter la solidité des garanties.
6. Au Gabon, l’alliance de la prévention et de l’assurance
Pour les entreprises gabonaises, sécuriser un investissement exige une approche globale mêlant organisation rigoureuse, sécurité et assurance. Un acteur du BTP surveillera ses phases de chantier, inspectera ses engins et vérifiera les polices de ses sous-traitants. Une usine tiendra à l’œil ses machines les plus sollicitées. Une PME anticipera le départ imprévu d’un dirigeant.
Ces réflexes ne gomment pas tous les dangers du terrain, mais ils limitent la casse. L’assurance vient en renfort, elle ne se substitue ni à la maintenance préventive, ni à la formation des équipes, ni au respect des consignes. Le choix des garanties doit aussi s’accorder avec le cadre juridique local et la nature exacte des travaux.
7. Les questions à poser à son assureur avant de signer
Un chef d’entreprise n’a pas vocation à devenir un expert des clauses juridiques. En revanche, il est en droit d’exiger des réponses limpides avant d’engager sa société :
- Quels sont les risques couverts et ceux formellement exclus ?
- Quels biens, profils ou opérations dois-je impérativement déclarer ?
- Quel est le plafond maximal d’indemnisation ?
- À combien s’élève la franchise à ma charge ?
- La police couvre-t-elle l’intégralité du cycle du projet ?
- Les pertes d’exploitation sont-elles intégrées ou exigent-elles un contrat à part ?
- Quelles mesures de prévention l’assureur m’impose-t-il ?
- Quels documents justificatifs fournir immédiatement en cas de pépin ?
Ces questions permettent de mettre les propositions face à la réalité et d’éviter les mauvaises surprises le jour où un incident survient.
En matière d’assurance professionnelle, le vrai défi n’est pas d’accumuler les polices, mais de comprendre ses expositions, d’ajuster ses protections et de maîtriser les règles du jeu pour qu’elles jouent pleinement leur rôle le moment venu.