Pour les PME gabonaises, obtenir un financement ne se résume pas toujours à décrocher un prêt. Besoin de trésorerie, règlement des fournisseurs, financement d’un contrat, gestion des encaissements ou développement d’une activité : Ecobank Gabon cherche à positionner son offre sur plusieurs étapes du cycle de l’entreprise. Reste une question centrale : jusqu’où cette stratégie permet-elle réellement de répondre au besoin de financement du tissu entrepreneurial local ?
Le financement des petites et moyennes entreprises reste un sujet sensible au Gabon. Pour une entreprise, le problème ne se limite pas à trouver de l’argent pour investir. Il peut aussi s’agir de tenir quelques mois entre une commande et son règlement, d’acheter des stocks, de payer les fournisseurs ou de mobiliser des créances.
C’est sur cette réalité qu’Ecobank Gabon dit avoir construit une partie de son approche auprès des PME et PMI.
Dans un entretien publié en juin 2025, son directeur général Gaétan J.K. Patrick Egounlety indiquait que l’accompagnement des PME gabonaises reposait notamment sur des financements de trésorerie à court terme de 90 à 120 jours, associés à des outils numériques pour les encaissements, les paiements et la gestion quotidienne. La banque ciblait alors des secteurs comme les mines, la santé, le pétrole et le bois.
Le besoin n’est pas toujours celui d’un investissement à long terme
Pour une PME, le financement bancaire peut intervenir à plusieurs moments de son activité.
Une entreprise qui reçoit une commande importante peut avoir besoin de liquidités avant d’être payée. Une autre doit financer ses stocks avant de les écouler. Une société qui travaille sur contrat peut avoir des dépenses à engager alors que le règlement du donneur d’ordre interviendra plus tard.
Dans ces situations, le besoin porte moins sur l’achat d’un nouvel immeuble ou d’une machine que sur le fonds de roulement.
Ecobank présente justement des solutions destinées à ce type de besoin. Son offre commerciale prévoit notamment des financements à court terme du fonds de roulement, ainsi que des mécanismes liés aux stocks, aux distributeurs, aux fournisseurs, aux créances et aux contrats. Pour certains produits de financement du fonds de roulement, la banque indique pouvoir financer jusqu’à 70 à 80 % de la valeur d’un contrat, d’un bon de commande ou de certaines créances acceptées, selon les conditions applicables.
Cette distinction est importante pour comprendre la stratégie bancaire.
Financer une PME ne signifie pas uniquement lui accorder un crédit d’investissement. Cela peut aussi consister à lui donner suffisamment d’oxygène pour que son activité puisse continuer à tourner.
La trésorerie devient un outil de croissance
C’est probablement l’un des points les plus importants dans la relation entre une banque et une PME.
Une entreprise peut être rentable sur le papier et pourtant manquer de liquidités. Un décalage entre les dépenses et les encaissements peut suffire à créer une tension financière.
Le financement du fonds de roulement permet alors de réduire ce décalage.
Dans le cas d’Ecobank Gabon, la direction indiquait en 2025 privilégier pour les PME des financements de trésorerie à court terme, sur des périodes de 90 à 120 jours.
Cette approche correspond à une réalité particulière des petites entreprises : leur capacité à absorber un retard de paiement ou une hausse temporaire des charges est souvent plus limitée que celle d’une grande société.
Le crédit devient donc un instrument de continuité d’activité.
Mais cette logique suppose aussi une sélection rigoureuse des dossiers. La banque doit pouvoir apprécier la capacité de l’entreprise à rembourser, la solidité de ses contrats, la régularité de ses encaissements et la qualité de sa gestion.
Ecobank ne mise pas uniquement sur le crédit
L’autre particularité de l’approche affichée par Ecobank Gabon tient à l’association entre financement et services bancaires.
Selon son directeur général, l’accompagnement des PME repose également sur des solutions digitales destinées aux encaissements, aux paiements et à la gestion quotidienne.
Ce lien est important.
Une banque peut financer une entreprise, mais elle peut aussi chercher à mieux suivre les flux financiers qui résultent de son activité. Les paiements reçus, les factures réglées, les dépenses et les opérations courantes constituent autant d’informations permettant à l’entreprise de mieux piloter sa trésorerie.
Au niveau du groupe, Ecobank propose notamment des solutions de gestion de trésorerie, d’encaissement, de paiement et de chaîne d’approvisionnement. Sa plateforme eFSC vise par exemple à connecter entreprises, fournisseurs et distributeurs afin d’améliorer la visibilité sur les flux et le fonds de roulement.
Le financement s’inscrit donc dans un ensemble plus large : crédit + gestion des flux + financement du commerce + accompagnement numérique.
Le financement peut aussi passer par la chaîne de valeur
C’est un aspect moins visible mais particulièrement intéressant pour les PME.
Une petite entreprise ne travaille presque jamais seule. Elle dépend de fournisseurs, de clients, de distributeurs ou de grands donneurs d’ordre.
Lorsqu’une grande entreprise confirme une commande ou une facture, cette relation commerciale peut constituer un élément permettant de financer le fournisseur ou le prestataire.
Ecobank présente ainsi des solutions de financement des fournisseurs et des distributeurs, ainsi que des mécanismes liés aux créances et aux contrats. Le principe consiste à utiliser les relations commerciales existantes pour faciliter la circulation des liquidités dans la chaîne d’approvisionnement.
Pour une PME locale, l’enjeu peut être considérable.
Elle n’a pas nécessairement besoin de disposer seule d’un niveau élevé de fonds propres pour répondre à une commande. Si la solidité du contrat et de la relation commerciale permet de sécuriser le financement, elle peut disposer de liquidités pour produire, acheter ou livrer.
C’est une manière différente de regarder le crédit : non plus seulement à travers le bilan de la PME, mais aussi à travers l’activité économique dans laquelle elle s’insère.
Le partenariat avec l’État : financer, mais aussi préparer les PME
Cette logique d’accompagnement n’est pas nouvelle chez Ecobank Gabon.
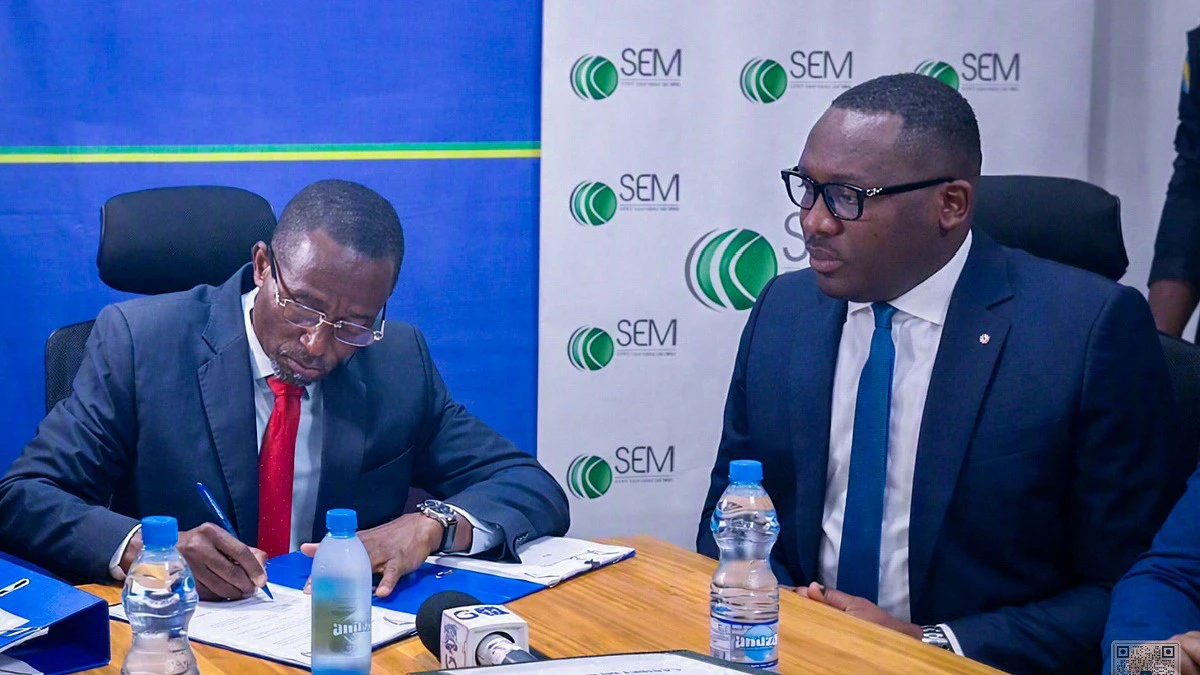
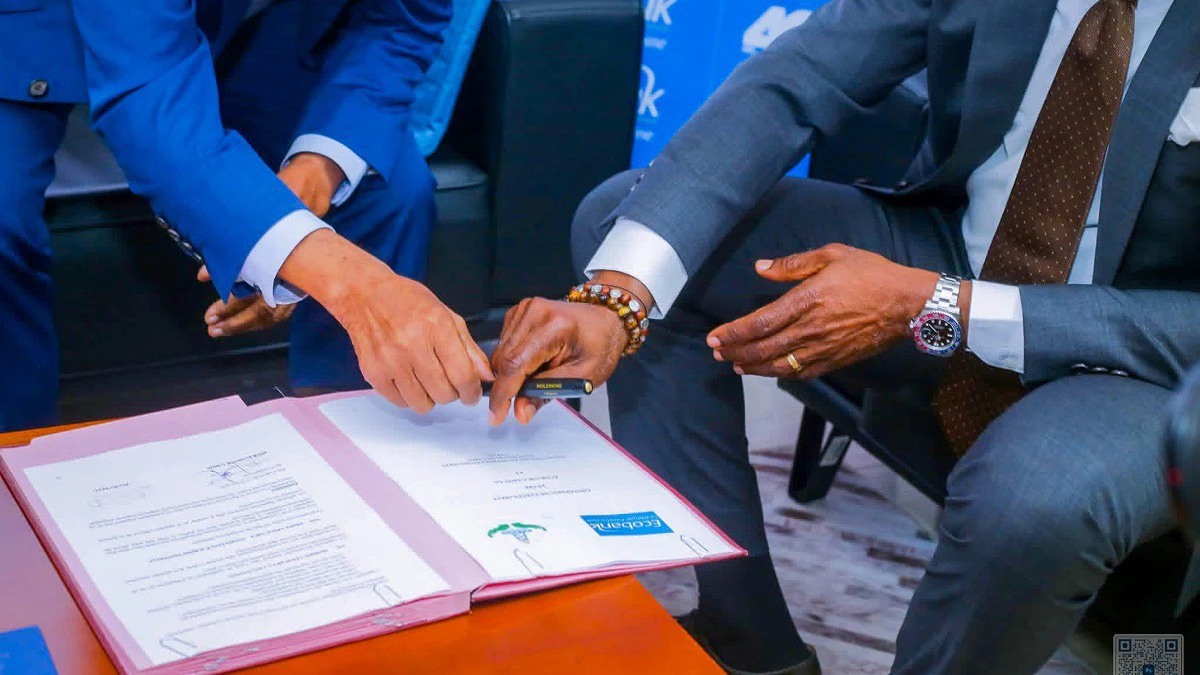
En avril 2024, la banque a signé avec le ministère chargé des PME une convention destinée à accompagner financièrement certaines entreprises gabonaises. Le dispositif devait cibler des PME présentes dans le fichier du ministère, disposant de l’agrément PME et jugées solvables.
Le dispositif prévoyait également une formation préalable en éducation financière.
Ce détail est révélateur.
Le problème du financement des PME ne relève pas uniquement de la disponibilité du crédit. La capacité à présenter des comptes fiables, à gérer une trésorerie, à respecter les échéances ou à structurer correctement son activité compte également dans la relation avec une banque.
Autrement dit, le financement commence parfois avant la demande de crédit.
Pour la banque, la formation peut réduire certains risques. Pour l’entreprise, elle peut améliorer la capacité à gérer les ressources obtenues.
Une stratégie qui s’étend aux entreprises du secteur pétrolier
L’approche s’est encore illustrée récemment avec le partenariat annoncé entre Ecobank Gabon et la Convention des entreprises pétrolières autochtones du Gabon (CEPAG).
Selon Ecobank Gabon, cette collaboration doit permettre aux entreprises membres de la CEPAG de bénéficier de solutions bancaires adaptées et d’un accompagnement destiné à faciliter leur accès au financement et à soutenir leur développement.
L’intérêt de ce partenariat tient moins à l’annonce elle-même qu’à ce qu’elle révèle sur le positionnement de la banque.
Le financement des entreprises locales est progressivement associé à leur insertion dans des secteurs structurants de l’économie gabonaise.
Dans le pétrole comme dans d’autres secteurs, une PME peut être fournisseur, sous-traitant, prestataire ou distributeur. Son accès au financement peut alors dépendre en partie de sa capacité à démontrer la réalité et la régularité de ses contrats.
Le rapprochement entre banque et chaîne de valeur prend ici tout son sens.
Mais l’accès au financement reste conditionné
Il serait toutefois trompeur de présenter ces solutions comme un accès automatique au crédit.
Le dispositif de 2024 avec le ministère des PME prévoyait déjà que les entreprises bénéficiaires soient agréées et jugées solvables.
La banque doit en effet gérer son propre risque. Elle doit vérifier la capacité de remboursement, la qualité des garanties lorsqu’elles sont nécessaires, la réalité des contrats et la solidité financière de l’entreprise.
Cette contrainte explique aussi pourquoi les outils de financement du fonds de roulement, des créances ou de la chaîne d’approvisionnement peuvent être intéressants : ils permettent de rattacher le financement à des opérations économiques identifiables.
Pour les PME, le défi consiste donc à transformer leur activité en dossier bancaire suffisamment lisible.
Cela passe par une comptabilité fiable, des flux bancarisés, des contrats documentés et une gestion suffisamment structurée pour démontrer la capacité de remboursement.
Le véritable enjeu : transformer le financement en développement local
La question centrale pour l’économie gabonaise n’est finalement pas de savoir si Ecobank dispose de produits destinés aux PME. Les offres existent.
La question est plutôt de savoir combien d’entreprises locales peuvent effectivement y accéder, pour quels montants, dans quels secteurs et avec quels résultats sur leur activité.
Les informations publiques disponibles permettent de documenter l’existence de plusieurs dispositifs, mais elles ne permettent pas, à ce stade, d’établir précisément le montant total des crédits accordés par Ecobank Gabon aux PME, ni le nombre d’entreprises bénéficiaires de chacune de ces solutions.
Cette distinction est essentielle.
Une offre bancaire peut être large sur le papier. Son impact économique se mesure ensuite dans son utilisation réelle.
Pour les PME gabonaises, l’enjeu est concret : obtenir suffisamment de liquidités pour honorer une commande, financer un stock, payer un fournisseur, attendre le règlement d’une facture ou investir lorsque l’activité le permet.
Pour Ecobank Gabon, le défi est différent mais complémentaire : financer davantage d’entreprises tout en maîtrisant le risque.
C’est dans cet équilibre que se trouve la vraie question du financement des PME.
Après la transformation de la banque, celle de ses clients
Le dossier Ecobank Gabon permet ainsi de déplacer progressivement le regard.
Les premiers indicateurs ont montré la progression de la banque et la transformation de son modèle. Le sujet des PME permet désormais de poser une question plus directement liée à l’économie réelle : comment cette croissance bancaire se traduit-elle pour les entreprises qui produisent, investissent, sous-traitent et créent des emplois au Gabon ?
Ecobank Gabon dispose d’un éventail de solutions qui couvre la trésorerie, le financement du commerce, les flux de paiement et certains besoins liés aux chaînes d’approvisionnement.
Mais l’étape suivante sera de mesurer les résultats : combien de PME financées, combien de projets accompagnés, quels montants mobilisés et quels secteurs bénéficient le plus de ces financements ?
C’est sur ces données que pourra véritablement se juger la place d’Ecobank Gabon dans le financement du tissu entrepreneurial local.