Le gouvernement prévoit 6 223,1 milliards de FCFA de recettes et de dépenses pour 2027. C’est 727,9 milliards de plus que dans la loi de finances rectificative de 2026. Une hausse nette. Mais derrière ce chiffre, une question reste posée : les administrations ont-elles vraiment les moyens, organisationnels et opérationnels, de transformer ces crédits en réalisations concrètes ?
Les auditions parlementaires d’octobre 2026 le montrent clairement. L’enjeu n’est plus seulement le volume des enveloppes. C’est l’efficacité de la dépense publique.
Un budget en hausse, une exigence de résultats plus forte
Le projet de loi de finances 2027 affiche une ambition importante. Adopté en Conseil des ministres le 18 septembre 2026, il porte le budget de l’État à 6 223,1 milliards de FCFA, contre 5 495,2 milliards dans la loi de finances rectificative de 2026. Soit une progression d’environ 13,2 %.
Cette hausse s’inscrit dans les orientations du Plan national de croissance et de développement (PNCD) 2026-2030. Le gouvernement veut accélérer les investissements dans les infrastructures, renforcer la transformation locale des ressources naturelles et préserver les acquis sociaux.
Le cadrage macroéconomique retient une croissance de 4,5 % en 2027, contre 4 % en 2026. Il table aussi sur une progression de l’activité hors pétrole et sur le démarrage de la production de minerai de fer, avec un volume prévisionnel de 1,5 million de tonnes.
Sur le papier, les ambitions sont là. Mais un budget ne se juge pas seulement à son montant. Il se juge aussi aux dépenses réellement effectuées, aux projets terminés et aux services rendus aux populations. C’est sur ce terrain que se joue la crédibilité de la programmation.
Les auditions mettent l’exécution au centre
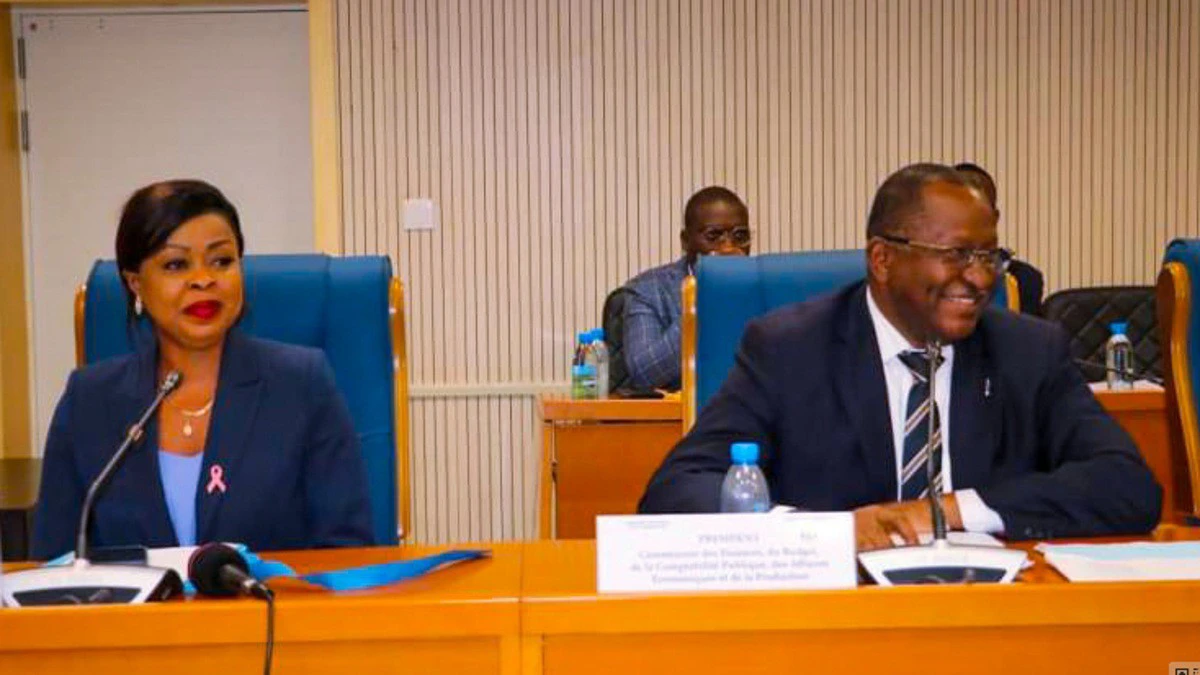
Depuis le 21 octobre, les membres du gouvernement passent devant la Commission des finances, du budget et de la comptabilité publique de l’Assemblée nationale. Ils défendent les crédits demandés pour 2027. Ces auditions permettent aux députés d’examiner les besoins, mais aussi de questionner les résultats de l’exercice en cours.
Certains chiffres donnent déjà une idée des difficultés.
Le 22 octobre, le ministre de l’Intérieur, Edgard Moukoumbi, a présenté l’état d’exécution de la mission « Administration du territoire ». Au 30 septembre 2026, 13,67 milliards de FCFA avaient été décaissés sur 33,99 milliards prévus. Soit un taux d’exécution de 40,20 %. Ce chiffre concerne uniquement cette mission. Il ne doit pas être lu comme le taux d’exécution de tout le ministère.
Le 25 octobre, la ministre de la Fonction publique, Laurence Mengue Me Nzeghe épouse Ndong, a défendu une enveloppe de 5,39 milliards de FCFA pour la mission « Fonction publique et Modernisation de l’État », contre 5,83 milliards en 2026. Au moment de son audition, les dépenses exécutées en base caisse atteignaient 1,87 milliard, soit environ 32 % de l’enveloppe de référence de 2026. Les crédits ordonnancés, eux, étaient à 51 %.
Ces indicateurs ne disent pas la même chose. Un crédit engagé, ordonnancé ou effectivement payé correspond à une étape différente de la chaîne de la dépense. Les distinguer est important pour bien lire la situation d’une administration.
Ces données ne prouvent pas un dysfonctionnement général de l’État. Elles montrent en revanche pourquoi le suivi de l’exécution doit accompagner l’examen des nouveaux budgets.
Voter des crédits ne garantit pas la réalisation des projets
Dans la gestion publique, inscrire une dépense dans le budget ne signifie pas que l’argent sera disponible tout de suite, ni que le projet sera mené à terme dans les délais.
Entre la programmation et la réalisation, il y a plusieurs étapes : mise à disposition des crédits, préparation des marchés, passation des contrats, ordonnancement, paiement et contrôle. Une difficulté à l’une de ces étapes peut retarder un investissement pourtant prévu.
Les administrations doivent aussi composer avec des contraintes de trésorerie, des procédures de commande publique, des capacités techniques parfois insuffisantes et des problèmes de coordination entre services.
Il faut donc distinguer trois choses.
Les crédits votés : ce sont les autorisations budgétaires accordées aux administrations.
Les dépenses exécutées : elles mesurent la consommation effective des crédits, selon les différentes étapes comptables.
Les résultats physiques : routes livrées, établissements construits, équipements installés, services opérationnels, délais administratifs réduits. C’est cette dernière dimension qui intéresse directement les populations.
Une administration peut afficher un niveau d’engagement budgétaire élevé sans que les infrastructures attendues soient encore là. À l’inverse, un faible taux de paiement à une date intermédiaire ne signifie pas forcément qu’un projet est abandonné. L’analyse doit rapprocher les données financières de l’avancement réel des projets.
Des enveloppes sectorielles qui doivent produire des effets mesurables
Les auditions d’octobre permettent aussi de voir les priorités retenues.
Le 27 octobre, les ministres chargés de l’Industrie, du Commerce et de l’Entrepreneuriat ont défendu près de 13,82 milliards de FCFA de crédits pour 2027. Dans le détail : 4,86 milliards pour la mission « Industrie et Mines », et près de 8,96 milliards pour la mission « Entrepreneuriat et Commerce ».
Ces enveloppes doivent soutenir le développement industriel, les échanges commerciaux, la promotion de l’entrepreneuriat et la transformation locale des ressources. Mais les montants ne sont qu’un point de départ.
Pour juger de leur efficacité, il faudra regarder le nombre de projets réellement financés, les entreprises accompagnées, les capacités industrielles créées et les emplois générés.
La même exigence vaut pour la modernisation de l’administration. Le ministère de la Fonction publique annonce notamment la poursuite de l’optimisation de la gestion des ressources humaines, la mise en place d’un répertoire interministériel des métiers de l’État et l’interconnexion des postes de gestion.
Ces objectifs peuvent améliorer le fonctionnement des services publics. Leur pertinence dépendra de leur traduction concrète : systèmes effectivement déployés, dossiers traités, délais réduits et meilleure qualité du service rendu.
Le risque d’un écart entre programmation et capacité d’exécution
La question de l’exécution prend une importance particulière dans un contexte où l’État veut accélérer plusieurs projets structurants tout en améliorant la gestion de ses finances.
Une hausse des crédits peut traduire une volonté d’investissement. Elle augmente aussi les exigences en matière de préparation, de suivi et de contrôle. Quand les capacités administratives ne suivent pas le rythme de la programmation, les conséquences peuvent être multiples : retards dans les travaux, reports de projets, accumulation d’engagements non soldés, décalage entre les objectifs annoncés et les réalisations.
Ce n’est pas forcément un problème de disponibilité des ressources. La qualité de la programmation, la maturité des projets, les procédures de passation des marchés et les compétences des administrations jouent aussi. Le défi, c’est de faire correspondre les moyens financiers aux capacités réelles de réalisation.
Cette question est d’autant plus importante que le gouvernement annonce vouloir engager un programme de réformes économiques avec l’appui de ses partenaires techniques et financiers, pour stabiliser le cadre macroéconomique et améliorer la gestion des finances publiques.
Quels indicateurs pour mesurer vraiment la performance ?
L’examen du budget 2027 pourrait être l’occasion de renforcer le suivi des politiques publiques avec des indicateurs plus compréhensibles pour les citoyens.
Pour chaque administration, quatre dimensions méritent une attention particulière :
- le taux d’exécution financière, pour savoir quelle part des crédits a réellement été consommée ;
- le taux d’exécution physique, pour mesurer l’avancement concret des projets ;
- le respect des délais, pour identifier les retards et leurs causes ;
- l’impact sur les populations, pour voir si les dépenses ont effectivement amélioré les conditions de vie ou le fonctionnement des services.
Cette approche permettrait de dépasser une lecture uniquement comptable du budget. Elle donnerait aussi aux parlementaires des outils plus précis pour exercer leur contrôle. Un ministère ne devrait pas seulement être jugé sur sa capacité à défendre une enveloppe, mais aussi sur les résultats obtenus avec les ressources mises à sa disposition.
Le budget 2027, un test de crédibilité
Avec 6 223,1 milliards de FCFA programmés, le projet de loi de finances 2027 place l’État face à une responsabilité claire : transformer les ambitions économiques et sociales en réalisations vérifiables.
La progression du budget est un signal financier. Elle ne garantit ni l’achèvement des infrastructures, ni l’amélioration des services publics, ni l’accélération de la diversification économique.
Le vrai test se jouera dans l’exécution.
Les prochains mois devront permettre de vérifier si les administrations parviennent à mieux préparer leurs projets, à consommer les crédits dans les délais et à rendre compte de leurs résultats.
Au-delà des arbitrages parlementaires, une question mérite de rester au centre du débat : combien de résultats concrets le Gabon pourra-t-il obtenir avec les 6 223,1 milliards de FCFA programmés pour 2027 ?
C’est à cette mesure que devra se juger la performance de la dépense publique.