Acheter un logement, c’est souvent le projet d’une vie. Des années d’épargne, parfois un crédit sur le long terme, des sacrifices, et enfin ce moment où l’on tient les clés en main. On se dit alors : « C’est bon, c’est à moi. » Pourtant, c’est précisément à cet instant que commence une autre responsabilité : celle de protéger ce que l’on vient d’acquérir.
Beaucoup de futurs propriétaires pensent à l’assurance habitation seulement après l’emménagement, une fois les cartons rangés. Or, les risques, eux, n’attendent pas. Un incendie, un dégât des eaux, une forte pluie… Ces événements peuvent survenir dès le transfert de propriété. Et sans couverture, les conséquences financières retombent entièrement sur le nouveau propriétaire.
Un patrimoine qui mérite d’être protégé dès le premier jour
Au Gabon comme ailleurs, devenir propriétaire représente un investissement considérable. Pour de nombreuses familles, c’est le fruit de longs efforts. Mais une fois les clés obtenues, le bien reste exposé. Incendie, inondation, événements climatiques, dommages matériels ou responsabilité civile : les aléas du quotidien peuvent transformer un rêve en charge très lourde.
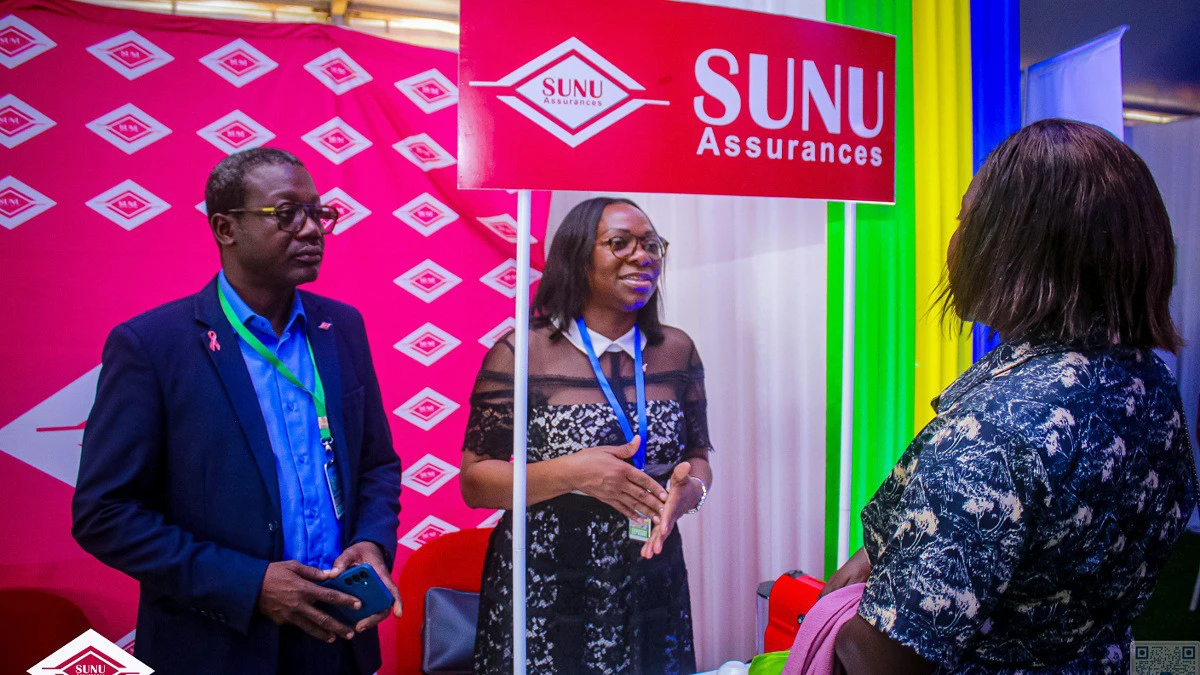
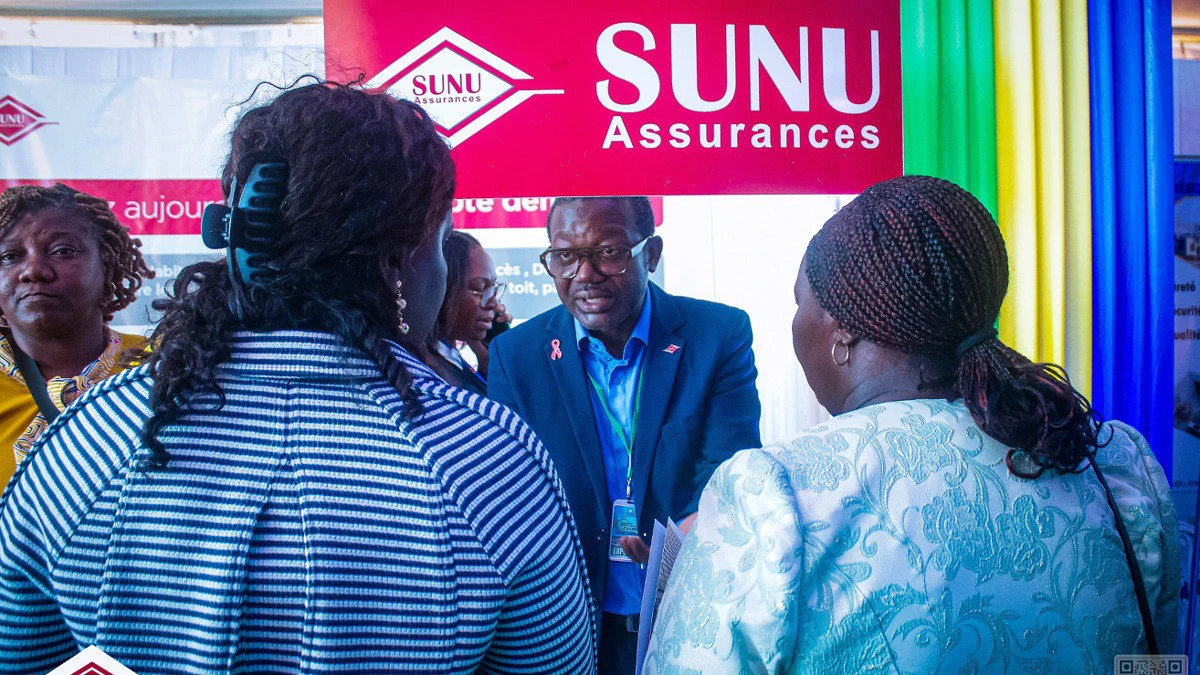
C’est exactement le message porté par SUNU Assurances Gabon lors des Journées Portes Ouvertes du Logement organisées fin octobre 2026 à Libreville. La compagnie a rappelé que la Multirisque Habitation n’est pas un accessoire, mais un outil de protection du patrimoine. Selon les garanties choisies, elle peut couvrir le logement, les biens qu’il contient et la responsabilité civile de l’assuré.
Lionel Vivien Mackaya, directeur commercial de SUNU Assurances IARD Gabon, le dit clairement :
« L’assureur doit être associé au projet immobilier dès le départ, car acquérir un logement, c’est aussi s’engager à protéger un patrimoine souvent constitué au prix de nombreux sacrifices. »
Au Gabon, les risques ne sont pas théoriques
Les réalités locales renforcent cette nécessité. Les inondations touchent régulièrement plusieurs milliers de personnes chaque année. Dans certains quartiers de Libreville, l’urbanisation rapide, les constructions sur terrains sensibles et les difficultés d’évacuation des eaux augmentent la vulnérabilité. Un sinistre non couvert peut alors mettre en péril non seulement le logement, mais aussi l’équilibre financier de toute une famille.
Même pour un propriétaire d’une maison individuelle, où l’assurance n’est pas toujours légalement obligatoire, la recommander n’est pas excessif. Les banques, lorsqu’elles financent l’achat, exigent souvent une couverture pour protéger le bien qui constitue leur garantie. Et surtout, sans assurance, les réparations restent entièrement à la charge du propriétaire.
Anticiper plutôt que réagir
Souscrire dès le moment où l’on devient propriétaire (ou juste avant la signature de l’acte) permet d’éviter une période à découvert. C’est aussi l’occasion de comparer les garanties, de regarder attentivement les exclusions et les plafonds d’indemnisation. Toutes les multirisques ne se valent pas. Certaines couvrent mieux les événements climatiques, d’autres intègrent des garanties plus larges sur le mobilier ou la responsabilité civile.
L’assurance n’efface pas les risques. Elle limite leurs conséquences. Elle transforme un éventuel drame financier en un événement gérable. Et elle offre quelque chose de précieux : la tranquillité d’esprit de savoir que le bien pour lequel on a tant travaillé n’est pas livré aux aléas sans filet de sécurité.
Devenir propriétaire est une étape importante. Pouvoir le rester, malgré les imprévus de la vie, en est une autre. Associer l’assurance dès le début du projet, c’est simplement prendre soin de ce que l’on a construit.