La décentralisation gabonaise avance dans les textes, mais sa traduction dans la vie quotidienne des populations reste un chantier ouvert. Les collectivités locales sont appelées à prendre davantage de responsabilités dans la gestion des services de proximité. Pourtant, entre les compétences transférées, les ressources financières disponibles et les capacités des administrations territoriales, l’écart demeure important. Entretien des équipements publics, gestion des déchets, voirie, développement local, encadrement des activités économiques : les communes et les départements sont directement concernés par des missions qui touchent au quotidien des habitants. Encore faut-il disposer des budgets, des agents et des outils nécessaires pour les exercer.
Des responsabilités élargies, une mise en œuvre progressive
La décentralisation n’est pas une réforme nouvelle au Gabon. La loi organique n°001/2014 du 15 juin 2015 en a posé les principes, tandis que la loi n°028/2020 du 24 décembre 2020 a précisé les modalités de transfert des compétences de l’État aux collectivités locales. Le principe est clair : rapprocher la décision publique des citoyens en confiant aux communes et aux départements les missions qui peuvent être exercées plus efficacement à leur niveau.
La Constitution de décembre 2024 a renforcé cette orientation. Son article 157 prévoit que les collectivités locales s’administrent librement par des conseils élus, dans le cadre de leurs compétences et de leurs ressources. Il pose également une règle essentielle : tout transfert de compétences doit s’accompagner de ressources équivalentes à celles consacrées à leur exercice. La responsabilité transférée doit donc aller de pair avec les moyens correspondants.
Après plusieurs années d’application limitée, le gouvernement a engagé une nouvelle étape. En novembre 2025, le décret n°0453/PR/MISD avait posé les bases d’un premier transfert de compétences et de moyens, un dispositif ensuite remis à plat dans le cadre de la nouvelle phase de réforme. Le 30 avril 2026, le Conseil des ministres a examiné un projet de décret portant transfert de compétences relevant de treize départements ministériels, sans transfert immédiat de moyens financiers ni mesures compensatoires. Les domaines concernés comprennent la police municipale, la gestion du domaine communal, les ressources forestières, l’agriculture, l’environnement, le tourisme, la culture, les transports et la planification territoriale.
Le 25 juin 2026, le décret n°0277/PR/MISD a ensuite officialisé le transfert de compétences de l’État ainsi que des droits et redevances associés. Si cette évolution introduit un volet de financement lié à certaines activités transférées, elle ne permet pas pour autant de garantir que les enveloppes correspondantes sont déjà pleinement intégrées dans les budgets locaux. Toute la question réside désormais dans la réalité de l’application : quelles compétences sont concrètement exercées ? Quels agents ont été mis à disposition ? Quels flux financiers sont effectifs et à partir de quelle date ?
Le financement, principal point de tension
La difficulté budgétaire reste au cœur du processus. En juillet 2026, les travaux du Comité interministériel sectoriel consacré au financement de la décentralisation ont mis en évidence une application encore partielle de la dotation prévue pour les collectivités. Réunis le 23 juillet sous la présidence du vice-président du Gouvernement, Hermann Immongault, les participants ont souligné l’ineffectivité du principe de concomitance : les moyens financiers ne suivent pas toujours automatiquement les compétences transférées.
Autrement dit, les collectivités se voient confier de nouvelles missions sans disposer immédiatement des ressources indispensables pour les assumer. Le gouvernement a par conséquent demandé aux ministères concernés de présenter un calendrier précis, assorti du détail des moyens matériels et financiers à rétrocéder. Il a également envisagé d’inscrire formellement dans la loi de finances 2027 les crédits destinés au Fonds national de péréquation, adossés à des recettes issues des secteurs minier, pétrolier et forestier. Cette situation illustre une faille récurrente : le transfert administratif d’une mission ne garantit pas que les crédits, le matériel et les équipes nécessaires suivent sur le terrain.
52,7 milliards de FCFA prévus en 2026 : une hausse qui demande à être expliquée
La loi de finances 2026 prévoit 52,7 milliards de FCFA de prélèvements au profit des collectivités locales, contre environ 29,1 milliards dans la loi de finances 2025, soit une progression notable de 81 %. La ventilation de cette enveloppe fait apparaître plusieurs sources de recettes :
- La Contribution foncière unique représente environ 17,1 milliards de FCFA.
- Les patentes atteignent 10,4 milliards.
- Les acomptes versés par les salariés comptent pour près de 9,7 milliards.
D’autres prélèvements complètent ce total, notamment l’impôt sur le revenu des personnes physiques, les licences, ainsi que les taxes sur les carburants et les carrières.
Ces chiffres démontrent que le budget des collectivités ne dépend pas uniquement de dotations directes de l’État, mais aussi de recettes fiscales qui leur sont affectées. Néanmoins, une nuance s’impose : ces 52,7 milliards relèvent de prévisions inscrites dans la loi de finances. Ils ne signifient pas que l’intégralité de ces sommes a été recouvrée, répartie et effectivement versée aux communes et départements.
Pour évaluer la réalité des moyens disponibles, il conviendrait de connaître les montants réellement encaissés, les reversements effectifs, les délais d’acheminement et la répartition réelle entre territoires. C’est à ce stade que se joue la question de l’autonomie financière : une mairie peut afficher un budget prévisionnel confortable sur le papier tout en peinant à régler ses prestataires ou à entretenir ses équipements, faute de liquidités au moment opportun.
Le Fonds de péréquation, un instrument attendu contre les inégalités territoriales
Toutes les collectivités ne disposent pas du même dynamisme économique et fiscal. Une grande ville concentrant activités commerciales et entreprises mobilise plus facilement des revenus qu’une commune rurale ou un département peu peuplé. Sans mécanisme correcteur, les territoires les plus favorisés creusent un fossé durable avec les autres.
C’est précisément le rôle dévolu au Fonds de péréquation des collectivités locales (FPCL). Prévu par la loi organique, il doit atténuer les disparités de ressources et soutenir les investissements prioritaires. Le 18 septembre 2026, le Conseil des ministres a adopté le projet de décret fixant ses statuts. Ce texte érige le fonds en établissement public administratif doté de la personnalité juridique, alimenté par une dotation annuelle spéciale comprise entre 5 % et 10 % des ressources propres de l’État.
S’il s’agit d’une avancée institutionnelle majeure, elle ne se traduit pas encore par un décaissement immédiat. Le montant final dépendra des arbitrages budgétaires, des règles de répartition et de la capacité effective du fonds à financer des projets. Toute la difficulté consistera à bâtir une formule de distribution équitable qui intègre les réalités locales démographie, superficie, niveau d’équipement, besoins en infrastructures et potentiel fiscal afin de ne pas pénaliser les communes aux faibles recettes tout en exigeant une gestion rigoureuse.
La fiscalité locale : une autonomie qui reste à construire
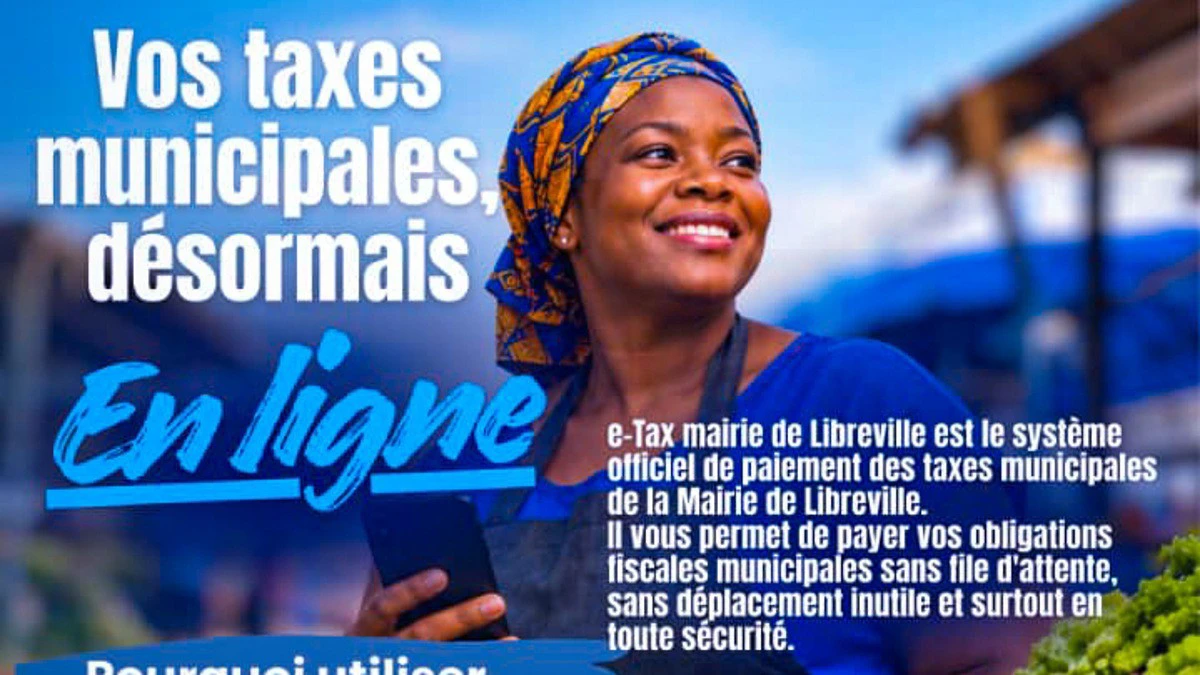
Les collectivités disposent déjà d’un arsenal de ressources fiscales et non fiscales (impôts, taxes, redevances, revenus domaniaux). Toutefois, l’existence de ces leviers ne garantit pas leur efficacité pratique. Un bon recouvrement exige des fichiers à jour, une identification précise du patrimoine foncier, des circuits de paiement transparents et un suivi rigoureux. Il implique également une coordination étroite entre les mairies, les services des impôts et le Trésor public.
Sans cette traçabilité, la programmation des investissements devient hasardeuse. Renforcer la fiscalité locale ne doit pas pour autant se traduire par une multiplication excessive des prélèvements sur le tissu économique local (commerçants, transporteurs, entreprises). L’enjeu réside plutôt dans une application plus juste et transparente des taxes existantes pour stabiliser les budgets locaux.
Les moyens humains et la clarification des responsabilités
L’argent ne fait pas tout. Conduire un marché public, piloter un chantier, suivre un contrat ou maintenir des équipements exige des compétences techniques pointues. Or, les administrations locales ne sont pas toutes armées de la même manière : certaines s’appuient sur des équipes aguerries, tandis que d’autres manquent cruellement d’experts en finances publiques, en urbanisme ou en gestion technique.
Le séminaire national de renforcement des capacités des élus locaux, tenu les 5 et 6 novembre 2026, a mis en lumière trois défis majeurs :
- Institutionnel : clarifier le partage des rôles entre élus locaux et services déconcentrés de l’État.
- Financier : consolider les ressources et la fiscalité de proximité.
- Humain : structurer une véritable fonction publique locale et valoriser les métiers spécialisés.
Lorsque les compétences se chevauchent entre la mairie, les services provinciaux et l’administration centrale, les prises de décision s’enlisent, laissant les citoyens perplexes quant à l’autorité à saisir.
De la réforme administrative aux résultats visibles
Pour les habitants, la décentralisation se mesure moins aux textes adoptés qu’aux progrès tangibles du quotidien : voirie praticable, marchés propres, collecte régulière des ordures, services administratifs réactifs. Pour s’en assurer, la réforme doit s’appuyer sur des indicateurs de performance précis (compétences exercées, recettes recouvrées, projets achevés).
Cette exigence de transparence s’adresse directement aux élus. Dans son discours sur l’état de la Nation du 15 juin 2026, le président de la République a exhorté les maires et présidents de conseils départementaux à une gestion irréprochable et collégiale des fonds publics. Un impératif rappelé lors du séminaire de novembre, qui a insisté sur la nécessité de concevoir des projets ancrés dans les besoins réels des administrés.
En somme, la réussite de la décentralisation ne repose pas seulement sur les exigences adressées aux collectivités locales. L’État doit impérativement veiller à transférer les moyens humains et financiers correspondants, tandis que les élus ont le devoir de transformer ces outils en réalisations concrètes. C’est à cette condition que la réforme trouvera tout son sens aux yeux des populations.